
Узбекистан, Ташкент – АН Podrobno.uz. В Узбекистане обсуждается повышение пенсионного возраста на несколько лет: на 3 года для мужчин и на 4 года для женщин, чтобы пенсии начинали выплачиваться соответственно в 63 и 58 лет. Для человека, который много лет работал, делал обязательные отчисления с зарплаты и находится в предпенсионном возрасте, это существенно. Возникает вопрос почему, и ряд сопутствующих вопросов: каков пенсионный возраст в других странах? Что происходит с пенсионными взносами человека в течение его трудовой жизни? Сколько он сможет получать после выхода на пенсию? И какие существуют варианты устройства самой пенсионной системы?
Эксперт, доктор экономических наук Равшанбек Далимов рассказал, как устроена пенсионная система, кто сегодня финансирует выплаты нынешним пенсионерам и что может произойти через 15–25 лет, когда изменится соотношение работающих и пенсионеров.
Пенсионная система является совокупностью финансовых институтов (пенсионных фондов), в которой работники вносят взносы (платежи) во время трудовой деятельности и получают пенсионные выплаты по ее окончании со стажем, обозначенным Международной организацией труда (МОТ) в 40 лет. То есть работники начинают трудовую деятельность в 20 лет и выходят на пенсию в 60 лет.
Расчетные 40 лет в свое время были введены в том числе из-за так называемого периода дожития, то есть разницей между средней продолжительностью жизни и пенсионным возрастом. Люди жили в среднем 65-67 лет в ХХ веке, но сейчас они живут существенно больше. Чем лучше условия жизни и достаток, тем больше они живут (например, в Японии). При этом чем выше продолжительность жизни, тем больше средств требуется пенсионной системе.
В настоящее время продолжительность жизни в Узбекистане составляет 75,4 года, что на 9 лет больше по сравнению с 1991 годом, что является первой причиной предложения повысить пенсионный возраст в стране.
Тренд на увеличение пенсионного возраста в мире наблюдается с конца 1990-х, с переходом к 63-65 годам (например, Беларусь, РФ, Франция и Япония) и во многих случаях 67 лет (ЕС, США). Выход на пенсию в 60 лет и 54 года для мужчин и женщин соответственно пока сохраняется в КНР, однако и там к 2050 году ожидается повышение пенсионного возраста.
Итак, в пенсионной системе имеются один или множество пенсионных фондов, которые собирают взносы работников и при наступлении пенсионного возраста начисляют и выплачивают пенсии пожилым гражданам. Любознательный человек задаст закономерный нетривиальный вопрос: что происходит со взносами в промежутке тех самых 40 лет? Взносы либо перераспределяются, либо накапливаются и в этом суть двух имеющихся моделей пенсионных систем.
Перераспределительная пенсионная система (по другому называемая солидарной пенсионной системой, за рубежом именуемая PAYG или Pay as you go – "сопутствующие платежи") собирает взносы от работников по фиксированному проценту от зарплаты во время их трудовой занятости. В Узбекистане ставка налога в пенсионную систему равняется 12 % для бизнеса и 25 % для бюджетных организаций.
Полученные суммы делятся в равной степени между теми, кто получил право на получение пенсии. Тем самым взносы в пенсионную систему учитываются для одних и сразу выплачиваются другим. Поэтому пенсионная система называется перераспределительной. Для получения пенсии здесь введены так называемые права на ее получение, диктуемые в первую очередь трудовым стажем и неким заключительным периодом взносов до ее получения (10-20 лет, из-за имеющейся инфляции за весь период наблюдения). Дело в том, что МОТ установила правило размера пенсии не менее 40 % от средней зарплаты за учитываемый период, что делает важным знание размера предпенсионных зарплат работников.
Эффективность перераспределительной системы зависит от собираемости взносов, которая определяется своевременностью заработной платы и потому характеризующей эффективность экономики страны. Другим фактором является коэффициент соотношения трудовых работников к пенсионерам.
В Узбекистане данный коэффициент равен 1.5, то есть взносы трех работников определяют выплаты двух пенсионеров. Конечно, этого мало и характеризует охват нынешней пенсионной системы. Например, если зарплата равна семи миллионам сумов, то для трех человек они будут равны 21 миллиону сумов, и их взносы в пенсионную систему в 12 % и 25 % от зарплаты составят 2,52 миллиона и 5,25 миллиона сумов, чего явно недостаточно.
Всего в стране в 2026 году имеется 4,4 миллиона пенсионеров с ежегодным увеличением их числа на 160-180 тысяч человек. В то же время количество работников, делающих взносы в пенсионную систему, в настоящее время не превышает шести миллионов человек. Дефицит оплачивается бюджетными трансферами государства в пенсионную систему, в 2025 году составившими 20 триллионов сумов. По оценкам МВФ, при сохранении сложившихся тенденций к 2030 году дефицит пенсионной системы составит 38 триллионов сумов.
При этом население Узбекистана сейчас не менее 39 миллионов человек, из которых примерно 14 миллионов занято в экономике, а 3-4 миллиона работают за пределами страны. Соответственно коэффициент в реальности должен быть в пределах нормальных 3.18 – 4.09 (14/4.4 – 18/4.4). Коэффициент в 1.5 говорит о необходимости расширить охват пенсионной системы на все категории трудоспособных граждан и увеличить общую сумму взносов в пенсионную систему. Либо сделать обязательным и/или привлекательным внесение взносов для всех граждан в пенсионную систему страны.
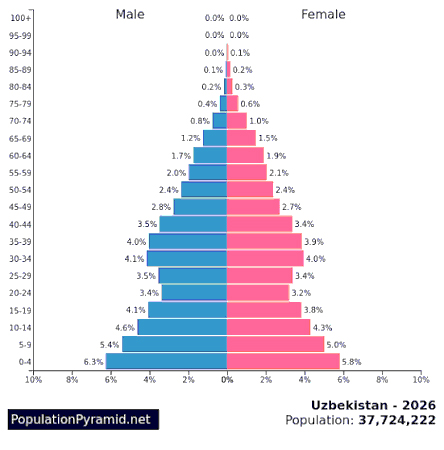
Рисунок 1. Возрастная структура населения Узбекистана. Источник: PopulationPyramid.net
Для сравнения: в Казахстане коэффициент равен 4.95, в Чили – 4.7, в Швеции и Дании – 3.0, в США – 2,8. Наиболее высоким коэффициент соотношения работников к пенсионерам наблюдается в Африканских странах, от 7 (Тунис и Марокко) до 21 (Уганда, Нигер и Кот-д’Ивуар). В РФ, наоборот, из-за старения населения коэффициент сейчас равен 1.2, крайне низкому показателю для эффективной работы солидарной пенсионной системы.
Из Рис. 1 видно, что когда наступит период выплат для групп населения, которому сейчас 30-45 лет, то есть примерно через 15-25 лет, количество работников сравняется с количеством пенсионеров, и перераспределительная система Узбекистана столкнется с недостатком суммы взносов. И это несмотря на высокую рождаемость в стране: увеличение населения на свыше 700 тысяч человек в год.
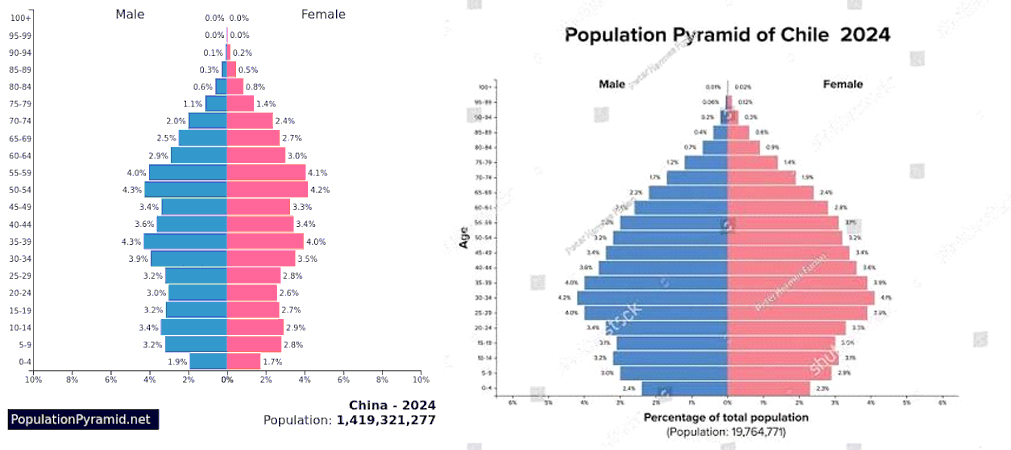
Рисунок 2. Возрастная структура населения КНР и Чили. Источник: PopulationPyramid.net и Shutterstock.
Аналогичный анализ регулярно проводится странами, из которых ясно, что в развитых странах из-за уменьшения рождаемости проблема с пенсионными выплатами нарастает уже сейчас. При этом в странах с высоким уровнем экономики последних двух десятилетий (например, КНР, Сингапур и другие) пенсионная система неминуемо столкнется с кризисом примерно через 25-30 лет из-за старения населения: пенсионеров станет больше работающих граждан.
Чтобы снизить финансовую нагрузку на перераспределительные пенсионные системы, с середины 1990-х годов многие страны начали переходить полностью или частично на накопительный принцип формирования пенсионных взносов.
Накопительная пенсионная система (Fully Funded Pension Scheme) характеризуется взносами работников, которые аккумулируются и учитываются в пенсионных фондах, индексируются за счет инвестиций в различные облигации, и по достижении пенсионного возраста выплачиваются пенсионерам на аннуитетной основе. Последнее означает, что сумма накоплений делится на период дожития и равными долями помесячно выплачивается пенсионерам. Накопительные фонды могут быть частными, государственными, или смешанного типа с задачей сохранить и приумножить накопленные средства для будущих пенсионеров.
Только в США насчитывается свыше 700 тысяч накопительных пенсионных фондов, в Европе – свыше 30 тысяч. В странах АСЕАН и Казахстане развито применение государственных накопительных пенсионных фондов. В Чили действует 7 частных накопительных пенсионных фондов.
Пионером накопительной пенсионной системы явилась Чили, где полностью отсутствует перераспределительная система, а взносы составляют 10 % от размера зарплаты работника. Второй такой страной является Казахстан, также с 10 % взносов от ФОТ (фонда оплаты труда). Другие страны ввели накопительную пенсионную систему как дополнительный компонент к перераспределительной пенсионной системе.
Накопительная пенсионная система имеет ряд положительных свойств и влияет на финансовую систему:
-
накопления ежемесячно прибывают в пенсионные фонды, которые вкладывают их в финансовую систему страны. Это происходит в первую очередь через депозиты банков, облигации муниципальных органов и государственные облигации, причем финансовые инструменты тщательно регулируются ЦБ (законодательная база и инструментарий в настоящее время в Узбекистане отсутствуют);
-
развивается рынок облигаций и в целом финансовый рынок страны, который приобретает глубокую ликвидность;
-
экономика страны насыщается средствами с наименьшей стоимостью и востребованностью. Становится возможным проводить длительные проекты с окупаемостью в 10-20 лет, в том числе ипотеку под умеренные 4-5 %. В целом по стране наблюдается достаточность внутреннего капитала: он пополняется ежемесячно, без процентов с индексацией на 40 лет.
-
пенсионеры получают достойную пенсию. Так, в США и других странах ОЭСР (Организация экономического сотрудничества и развития) с накопительной пенсионной системой накопленная пенсия составляет несколько сот тысяч долларов единовременно (при выходе из пенсионной системы, так называемая Lump Sum), либо с высокими ежемесячными аннуитетными выплатами.
-
накопительная пенсионная система не зависит от коэффициента работников к числу пенсионеров. Каждый потребляет накопленное им во время трудовой занятости и индексации как плод работы накопленного капитала.
-
правильно выстроенная накопительная пенсионная система решает проблему бедности, полностью обеспечивая пенсионеров всем необходимым. Также у пенсионеров появляется стимул к туризму на старости лет, что можно явно наблюдать в развитых странах.
Ключевым является ставка и размер взносов. Если для чисто накопительных систем Чили и Казахстана она составляет 10 %, то для других стран, комбинирующих перераспределительный и накопительный уровни пенсионного обеспечения, ставка взносов находится в интервале 3-7 % от размера ФОТ.
В Узбекистане накопительный компонент составляет 1% от заработной платы. При этом средний уровень зарплат остается относительно невысоким, а охват населения накопительной пенсионной системой — ограниченным. Кроме того, средства пока не инвестируются в муниципальные облигации, поскольку такого рынка в стране фактически нет.
В настоящее время средства накопительного компонента Пенсионного фонда Узбекистана находятся в Xalq Bank и не инвестируются должным образом, наоборот, они используются на финансирование госпрограмм, не имеющих дивидендов/финансовой выгоды для накопительной части Пенсионного фонда.
Справедливости ради следует отметить, что должные условия для инвестирования и индексации накопленных пенсионных взносов сложились только в последние несколько лет. Однако реальное инвестирование данных средств требует формальных разрешений регулятора, который пока не имеет законодательно прописанного списка финансовых инструментов (принимаемого законодательно).
Из приведенных выше факторов возникает вопрос: какие изменения могли бы постепенно расширить охват пенсионной системы, увеличить накопительную составляющую, создать возможности для инвестирования пенсионных средств и развить рынок облигаций и других финансовых инструментов? Это уже не один отдельный шаг, а набор взаимосвязанных решений, который в совокупности может означать реформу пенсионной системы Узбекистана. Подобная пенсионная реформа была проведена в ряде Восточно-европейских стран, России, Казахстане в конце 1990-х и потребовала нескольких напряженных лет для их внедрения.
Особенно заметными для экономики страны стали результаты реформы, проведенной в соседнем Казахстане в 1999 году. В 2002 году накопительные пенсионные фонды (НПФ) республики имели в целом 5 миллиардов долларов, а к 2013 году – свыше 20 миллиардов долларов, что позволило начать реализовывать крупные долгосрочные проекты в стране. Появление более десятка конкурирующих частных фондов (таких как НПФ Народного Банка, Улар-Умит, БТА и другие) дало колоссальный толчок развитию банковской системы, инфраструктуры управления активами, фондового рынка и в целом экономики страны. НПФ Казахстана столкнулись с необходимостью индексации средств, что в итоге привело к усилению позиций государственного накопительного фонда.
В Чили внедрение накопительной пенсионной системы в 1981 году имело еще более впечатляющие результаты. Накопленный капитал НПФ достиг более 200 миллиардов долларов (до 70–80 % от ВВП Чили). Эти средства заполнили внутренний рынок, обеспечив Чили дешевыми долгосрочными кредитами, бурным ростом инфраструктуры и званием "экономического чуда" Латинской Америки. В первые 20–25 лет реальная доходность инвестиций НПФ составляла в среднем около 8–10 % годовых, значительно опережая инфляцию.
Отмечу, что имеется третий вариант пенсионного обеспечения, как комбинация перераспределительного и накопительного компонентов. В частности, выдающихся результатов добилась Дания: государство гарантирует минимальную базовую пенсию, трудовую пенсию на основе стажа и накопительную пенсию. Суммарные активы датских накопительных фондов превышают 660 миллиардов долларов, что составляет более 200 % от ВВП Дании. Благодаря этому пенсионеры Дании имеют несколько источников дохода.
В итоге представляется важным указать размеры пенсионных выплат накопительных систем по отдельным странам:
Таблица 1. Пенсионные выплаты отдельных стран
|
Cтрана |
Средняя выплата из накопительной части |
Совокупная пенсия на руки (накопительная + госвыплата) |
Доля накоплений в итоговой пенсии |
Ключевая особенность выплат |
|
Дания |
$1800–2500 |
$3200–4100 |
Высокая (60 %) |
Основной доход идет от корпоративных фондов, государство платит всем фиксированный минимум |
|
Сингапур |
$680–1780 |
1200–1800 SGD |
Максимальная (90-100 %) |
Пожизненные выплаты зависят строго от суммы, сохраненной на счете к 55 годам |
|
Чили |
$865 |
$1100 – 1150 |
Средняя (75 %) |
Накоплений часто не хватает, поэтому с 2025–2026 гг. государство доплачивает бедным субсидию ($288) |
|
Казахстан |
40043 тенге ($84) |
197446 тенге ($415) |
Низкая (20 %) |
Накопительная система молодая. Основную часть чека формирует старая солидарная и базовая госпенсии |
Без преувеличения, особые качества накопительной пенсионной системы говорят о ее высокой целесообразности. Однако существуют и веские аргументы "против". В первую очередь они касаются финансовой стороны вопроса.
Во-первых, даже частичное реформирование солидарной пенсионной системы потребует колоссальных дополнительных ассигнований из бюджета. Причина заключается в так называемом скрытом пенсионном долге — сумме всех обязательств государства по будущим выплатам перед гражданами, уже накопившими пенсионные права.
При переходе от перераспределительной (солидарной) модели к накопительной возникает финансовый разрыв: отчисления молодых работников начинают поступать на их личные счета, а не на выплаты действующим пенсионерам. Для покрытия этого разрыва государству необходимо привлечь значительные ресурсы.
Оценка скрытого пенсионного долга Узбекистана (в сумовом эквиваленте по курсу ЦБ) может проводиться разными способами. Она складывается из двух основных составляющих:
А) Выплаты текущим пенсионерам
Исходя из расчета 4,4 миллиона пенсионеров, периода дожития в 9 лет и условной средней пенсии в 300 долларов, совокупный долг перед текущими пенсионерами составляет 142 миллиарда долларов (или около 1,32 миллиарда долларов ежемесячно на протяжении 9 лет).
Б) Выплаты новым пенсионерам
При ежегодном приросте числа пенсионеров на 160 тысяч человек за 10-летний период дополнительная нагрузка составит еще 31,7 миллиарда долларов. В первый год на эти цели потребуется дополнительно 576 миллионов долларов (48 миллионов долларов в месяц), во второй год сумма удвоится, в третий – утроится, и так далее.
Суммируя, имеем, что скрытый пенсионный долг солидарной системы Узбекистана примерно равен 173,68 миллиарда долларов (в сумовом эквиваленте). При этом важно учитывать, что по истечении 9 лет нагрузка начнет резко снижаться за счет естественной убыли числа получателей солидарных пенсий.
Одновременно с таким погашением скрытого долга будут формироваться накопления в накопительных фондах системы. При условии, что из 14 миллионов трудоспособного населения 10 миллионов человек заняты внутри страны (без учета 4 миллионов трудовых мигрантов), при средней зарплате в 10 миллионов сумов и 10-процентной ставке взносов:
-
Ежегодный объем пенсионных накоплений составит порядка 120 триллионов сумов (около 10 миллиардов долларов в год при курсе 12 тысяч сумов за доллар).
-
За 10 лет прямые взносы граждан сформируют средства в размере 100 миллиардов долларов (сумовой эквивалент).
-
При минимальной инвестиционной доходности в 5 % годовых работа этих средств в экономике принесет еще 27,5 миллиарда долларов.
Таким образом, суммарный объем средств в накопительной пенсионной системе за 10 лет достигнет 127,5 миллиарда долларов.
Сравнивая цифры видим, что сформированный за десятилетие накопительный капитал (127,5 миллиарда долларов) окажется примерно в 1,4 раза меньше, чем объем скрытого пенсионного долга солидарной системы (173,68 миллиарда долларов).
Зато эффект от присутствия пенсионных накоплений в экономике отразится во многих ее отраслях одновременно. Алгоритм движения взносов будет примерно таким: взносы в накопительный пенсионных фонд – вклады на депозиты и в муниципальные или корпоративные облигации – реализация проектов на уровне муниципалитетов, корпораций и компаний, выдача ипотеки – возврат вкладов с прибылью в НПФ – начисления индексации на взносы работников. Далее цикл повторяется, а инструментарий расширяется: акции предприятий с рейтингом, зарубежные казначейские облигации…
В качестве примеров долгосрочных проектов укажем на строительство автобанов в столице, крупных городах и междугородных трассах, кемпинги на них каждые 100 километров, проекты газификации и солнечных электростанций, что сейчас реализуется за счет иностранных инвестиций на возвратной основе. Список можно долго продолжать, потому что страна вступила в период реновации, расширения и обновления промышленного парка, и успешно развивается.
Во-вторых, отдельная часть населения (пенсионеры и лица в возрасте, близком к пенсионному возрасту) не сможет воспользоваться преимуществами накопительной ПС. Другая значительная часть не вкусит полностью плоды накопительной пенсии, потому что пробудет в ней незначительное время.
Поэтому решение о модели пенсионного обеспечения страны принимается на высоком уровне, исходя из достаточности финансовых источников для оплаты дефицита накопительной пенсионной системы и сохранения части солидарной системы либо полного отказа от последней в пользу накопительной пенсионной системы.
Как отмечалось выше, в Узбекистане предлагается повысить пенсионный возраст. Один из возможных эффектов такого шага – облегчение нагрузки на солидарную пенсионную систему на ближайшие 15–25 лет. При этом остается вопрос, что будет после данного периода, когда число пенсионеров продолжит расти быстрее числа плательщиков взносов. Тогда перед государством снова встанет вопрос о достаточности поступлений, размере взносов и устройстве самой пенсионной системы.
Поэтому очевидно, что накопительная пенсионная система должна стать одним из решений проблемы дефицита солидарной пенсионной системы. Речь при этом идет о значительном расширении возможностей ныне действующего накопительного компонента в размере 1 % от ФОТ. Для этого потребуются значительные средства, а также изменение правил инвестирования, создание и внедрение новых финансовых инструментов, в первую очередь рынка облигаций.
Есть и другие соображения в пользу наших рассуждений выше. 30 марта 2026 года был подписан указ о создании Ташкентского международного финансового центра (ТМФЦ). Среди официально заявленных целей — развитие рынка капитала, привлечение долгосрочных иностранных инвестиций, интеграция Узбекистана в глобальную финансовую систему и превращение Ташкента в региональный финансовый хаб. Уже 13 июля 2026 года был принят закон "О Ташкентском международном финансовом центре". В нем прямо говорится о стремлении превратить его в ведущий международный финансовый центр.
Ташкентский международный финансовый центр предусматривает развитие операций с ценными бумагами, инвестициями, банковскими и страховыми инструментами, а также привлечение долгосрочного международного капитала. Новый финансовый центр – это не только иностранные деньги. Для устойчивого финансового рынка нужен и внутренний долгосрочный капитал.
Задача развития рынка капитала Узбекистана и создание международного финансового центра решается за счет пенсионных накоплений, в пользу этого говорит накопленный международный опыт. Ежемесячные пенсионные взносы постепенно формируют данный тип капитала, который может находиться в системе десятилетиями. Поэтому во многих странах именно пенсионные фонды стали одним из крупных институциональных инвесторов на рынке облигаций и других финансовых инструментов.
Как указывалось выше, принятие решения о проведении кардинальных изменений в пенсионной системе является политическим, подразумевая тщательно выверенный подход с точки зрения баланса между доходной и расходными частями, методами инвестирования и в целом развития финансовой системы страны. С другой стороны, ограничение изменений лишь повышением пенсионного возраста откладывает суть проблемы на два десятилетия и может сделать ее значительно дороже. Пока же экономический рост страны и проводимые реформы складываются в пользу более существенных изменений пенсионной системы Узбекистана.
Равшанбек Далимов, эксперт, доктор экономических наук
Комментарии отсутствуют