
Узбекистан, Ташкент – АН Podrobno.uz. Узбекский сум держится увереннее июньских прогнозных оценок Евразийского банка развития (ЕАБР): на 8 октября курс доллара зафиксировался на отметке 11 809,19 сума против ожидавшегося уровня в 12 200 сумов. Аналитики ЕАБР прокомментировали Podrobno.uz факторы устойчивости национальной валюты и скорректировали свой прогноз до конца года.
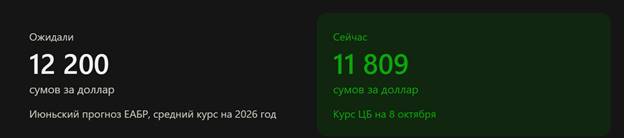
Руководитель Центра странового анализа ЕАБР Артур Шарафутдинов сообщил, что баланс рисков сместился в сторону более крепкого сума. При сохранении текущих тенденций банк ожидает, что на оставшуюся часть года средний курс составит около 12 000 сумов за доллар.
Напомним, в июне аналитики ЕАБР прогнозировали, что после исторического снижения курс доллара в Узбекистане может вновь пойти вверх. Они ожидали постепенного ослабления сума в 2027–2028 годах. По консервативному сценарию, в 2027 году средний курс должен был составить 12 900 сумов за доллар, а в 2028 году вырасти до 14 100 сумов. Шарафутдинов связывал это с высоким внутренним спросом и опережающим ростом импорта на фоне инвестиционного цикла, закупок оборудования и модернизации экономики. На 2026 год банк тогда ожидал средний курс в 12 200 сумов, снизив прогноз с 12 800.
Поскольку фактический курс оказался ниже этих ориентиров, Podrobno.uz обратился в ЕАБР с просьбой уточнить, сохраняется ли июньский прогноз, возможны ли изменения до конца года и какие факторы сейчас сильнее всего влияют на курс сума.
По словам Шарафутдинова, после июньского пересмотра внешние и внутренние факторы в целом складывались благоприятно для национальной валюты. В результате вероятность того, что курс окажется крепче июньской оценки, возросла.
На оставшиеся месяцы 2026 года ЕАБР прогнозирует средний курс около 12 000 сумов за доллар при сохранении текущих тенденций. При этом банк не назвал диапазон возможных колебаний курса и не оценил, насколько фактическое значение может отклониться от прогнозного среднего.
Что поддерживает сум
В числе основных факторов, которые поддерживают национальную валюту, ЕАБР называет денежные переводы. Они увеличивают предложение иностранной валюты на внутреннем рынке и частично компенсируют спрос со стороны импортеров. В первом полугодии 2026 года в Узбекистан поступило около 9,3 миллиарда долларов в виде денежных переводов — примерно на 13 % больше, чем годом ранее.
Дополнительным источником валюты остаются иностранные инвестиции. По данным Центробанка, совокупный чистый приток по основным категориям в первом полугодии составил около 5,8 миллиарда долларов. Из них 2,3 миллиарда долларов пришлось на прямые инвестиции, около 2 миллиардов — на портфельные и порядка 1,5 миллиарда — на прочие.
Поддержку суму оказывают и высокие цены на золото. Июньский прогноз ЕАБР уже учитывал сложившийся уровень цен, однако в августе конъюнктура для золота оставалась благоприятной. По данным LBMA Gold Price, за месяц драгоценный металл подорожал на 14 % и завершил август вблизи отметки 4 602 долларов за унцию. Для Узбекистана это имеет особое значение из-за роли золота в экспорте и международных резервах.
Одновременно растет и несырьевой экспорт. Это повышает устойчивость валютных поступлений и частично компенсирует снижение экспорта золота. В первом полугодии экспорт товаров без учета золота увеличился на 29 % в годовом выражении, а экспорт услуг — на 36 %.
Еще одним фактором остаются высокие реальные процентные ставки. Они делают сбережения в сумах более привлекательными и при прочих равных могут сдерживать спрос на иностранную валюту. 16 сентября Центральный банк сохранил основную ставку на уровне 14 %. Инфляция в августе составила 6,2% в годовом выражении, базовая — около 5,5 %.
Что сдерживает укрепление
При этом в ЕАБР отмечают, что возможности для дальнейшего укрепления сума не безграничны. Устойчивый потребительский и инвестиционный спрос поддерживает быстрый рост импорта. В первом полугодии импорт товаров и услуг увеличился примерно на 24 % и превысил 28,8 миллиарда долларов.
Дополнительное давление создает дефицит текущего счета. По оценке Центробанка, за первое полугодие он составил около 6,2 миллиарда долларов. Для его финансирования необходимо сохранение достаточного притока капитала и других внешних поступлений.
От чего будет зависеть курс дальше
По мнению аналитиков ЕАБР, в ближайшей перспективе поддержку суму продолжат оказывать высокие объемы денежных переводов, экспортной выручки и инвестиций. При этом дальнейшая динамика курса будет зависеть от того, насколько устойчивыми окажутся эти потоки, а также от спроса на импорт и внешних условий.
Среди последних ЕАБР выделяет цены на золото, курс доллара, глобальные процентные ставки и экономическую активность в странах — основных торговых партнерах Узбекистана.
При этом укрепление сума — не новая тенденция. Он укреплялся и в 2025 году: по итогам года его средний курс оказался крепче, чем годом ранее. Ранее Шарафутдинов объяснял это совокупностью факторов, включая приток прямых иностранных инвестиций в размере 19 миллиардов долларов, или 13 % ВВП, высокие объемы трансфертов и привлекательные ставки по сумовым активам.
По его мнению, более крепкая национальная валюта помогает замедлить инфляцию и быстрее приблизиться к целевому показателю Центробанка в 5 %. Кроме того, более дешевый импорт выгоден потребителям.
Комментарии отсутствуют